Что будет, если не платить микрозаём: по закону, а не по угрозам
 Автор: Редакция FactCheckers
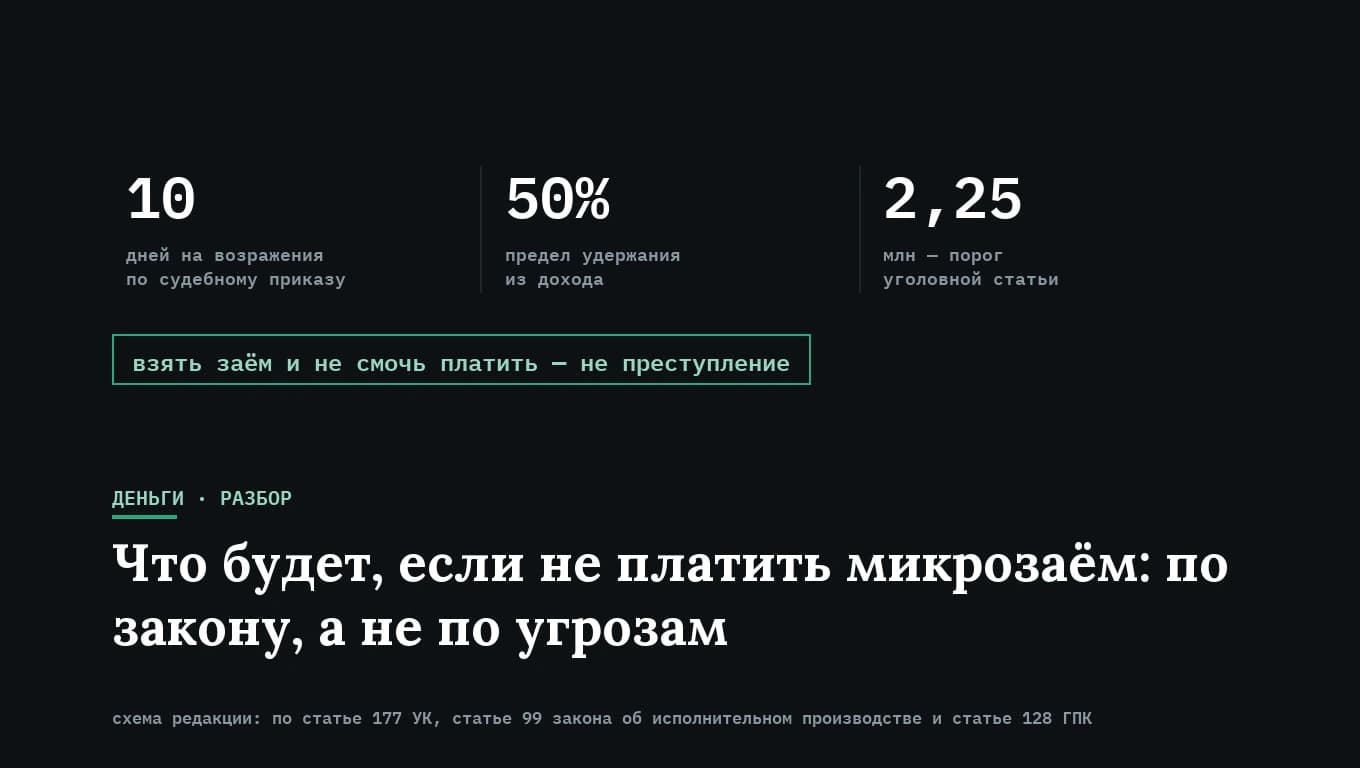
Коротко: если платить по микрозайму нечем, уголовной ответственности за это нет. Сесть за долг по закону можно только при сумме свыше 2 250 000 рублей, уже вынесенном судебном решении и доказанном злостном уклонении — микрозаймы под это не подпадают на два порядка. Что реально произойдёт: суд, чаще всего судебный приказ, потом приставы и удержание не более 50% дохода, причём прожиточный минимум по вашему заявлению сохраняется. Разбираем по шагам, что может взыскатель, чего не может и где у вас есть сроки, которые легко пропустить.
Сразу оговорка: это разбор норм, а не юридическая консультация по вашему делу. В сложной ситуации — к юристу, и ниже мы отдельно объясним, к какому именно не надо.
Чего не будет
Начнём с главного страха, потому что он мешает трезво думать обо всём остальном.
За то, что вы взяли заём и не смогли платить, уголовной ответственности нет. Невозврат долга — это гражданско-правовой спор, а не преступление.
Статья 177 УК про злостное уклонение от погашения кредиторской задолженности существует, но посмотрите на её условия:
- задолженность в крупном размере — более 2 250 000 рублей (2,25 млн);
- после вступления в законную силу судебного акта — то есть суд уже был и решение вступило в силу;
- уклонение злостное — то есть возможность платить есть, а человек её скрывает.
Типичный микрозаём — это десятки тысяч рублей. До порога уголовной статьи ему не хватает двух порядков. Даже несколько займов вместе обычно не приближаются к 2,25 млн.
Где уголовная статья всё-таки есть
Одна ситуация существует, и о ней честнее сказать прямо. Статья 159.1 УК — мошенничество в сфере кредитования — применяется, когда заём получен по заведомо ложным сведениям: поддельная справка о доходах, чужие документы, выдуманное место работы.
Разница принципиальная. Не смочь заплатить — не преступление. Соврать, чтобы деньги дали, — состав. Если при оформлении вы указывали настоящие данные, эта статья не про вас, сколько бы ни писали в угрожающих сообщениях.
Что произойдёт на самом деле: четыре шага
Шаг первый — просрочка и звонки. Начисляются проценты и неустойка, но не бесконечно: закон ограничивает, сколько МФО вправе начислить сверх суммы займа. Что при этом можно и чего нельзя коллектору — разбирали отдельно.
Шаг второй — суд. И почти всегда это не обычный процесс, а судебный приказ: судья выносит его единолично, без заседания и без вас. Именно так МФО взыскивают долги в большинстве случаев — это быстро и дёшево.
Шаг третий — приставы. Возбуждается исполнительное производство, и взыскание обращается на доходы и счета.
Шаг четвёртый — удержание. По статье 99 закона об исполнительном производстве с должника-гражданина может быть удержано не более 50% заработной платы. Семьдесят процентов — только в исключительных случаях, и долг по займу к ним не относится: это алименты, возмещение вреда здоровью, вред в связи со смертью кормильца и ущерб от преступления.
Срок, который легко пропустить, — 10 дней
Это самое практически важное во всём материале.
Статья 128 Гражданского процессуального кодекса: получив копию судебного приказа, должник в течение 10 дней со дня получения вправе представить возражения относительно его исполнения. И вот ключевое: возражения не нужно обосновывать. Достаточно заявить, что вы не согласны с приказом, — судья обязан его отменить.
Отмена приказа не списывает долг. Она переводит спор в обычное исковое производство, где будет заседание, где вы сможете заявить о пропуске срока исковой давности, оспорить размер начисленного, попросить снизить неустойку. То есть из процедуры, где вас не спрашивали, дело переходит в процедуру, где у вас есть голос.
Считайте срок от получения, а не от вынесения. День получения определяется днём, когда заказное письмо поступило по адресу, указанному взыскателем. Отсюда практический вывод: если вы не живёте по адресу регистрации, приказ может прийти туда и срок уйдёт без вас. Проверять стоит самому — на сайте суда и в базе исполнительных производств.
Прожиточный минимум сохраняется, но не сам по себе
50% — это верхний предел, а не обязательная величина. В законе есть отдельное правило: за должником сохраняется доход в размере прожиточного минимума трудоспособного населения.
Но работает оно не автоматически. Требование о сохранении может быть указано в заявлении самого должника, поданном приставу. Не подали — удерживают по общему правилу. Это одна из тех норм, о которых человек узнаёт после того, как со счёта списали всё.
Кому не надо звонить
Запрос «не могу платить микрозаймы» — один из самых прибыльных в рекламе, и по нему вас встретят две категории.
Первая — новые займы «на погашение старых». Брать заём, чтобы закрыть заём, при уже неподъёмном платеже означает менять долг на больший долг. Мы принципиально не размещаем в этом материале ссылок на кредитные предложения: человеку, который не тянет текущие обязательства, предлагать новые — это то самое, что мы разбираем у других.
Вторая — фирмы «спишем долги законно» с предоплатой. Признаки, по которым их видно: обещают результат до изучения документов, называют точную сумму экономии по телефону, просят деньги вперёд за «анализ» и торопят. Процедура банкротства существует и в некоторых случаях действительно решает проблему, но у неё есть строгие условия, последствия на годы вперёд и она подходит не всем. Решение об этом принимают, посмотрев ваши документы, а не в разговоре с менеджером по скрипту.
Что делать по порядку
- Проверьте, есть ли уже судебный приказ. На сайте мирового суда по вашему адресу и в банке данных исполнительных производств ФССП. Это бесплатно и занимает несколько минут.
- Если приказ есть и десять дней не прошли — подайте возражения. Обосновывать не нужно, достаточно несогласия.
- Если срок пропущен по уважительной причине — например, письмо ушло на адрес, где вы не живёте, — его можно попросить восстановить, приложив подтверждения.
- Подайте приставу заявление о сохранении прожиточного минимума. Само оно не применится.
- Считайте общую сумму по каждому займу и сверьте с законным потолком начислений. Требовать больше взыскатель не вправе, а в судебных приказах завышенные суммы встречаются.
- Не прячьтесь от суда. Неполучение писем не останавливает процедуру, а лишает вас сроков, которые работают на вас.
И если ситуация уже дошла до отказов везде — почему это происходит и что реально помогает, разбирали здесь.
Редакция FactCheckers
Редакция FactCheckersПостоянный псевдоним редакции: за подписью стоит редакционный процесс, а не отдельный автор. Материалы готовим по открытым источникам и официальным документам, каждую цифру сверяем с первоисточником и приводим ссылки. Ответственность за публикацию несёт редакция. Как мы работаем