Ипотечные каникулы на 18 месяцев за второго ребёнка. Где заканчивается «бесплатно»
 Автор: Редакция FactCheckers
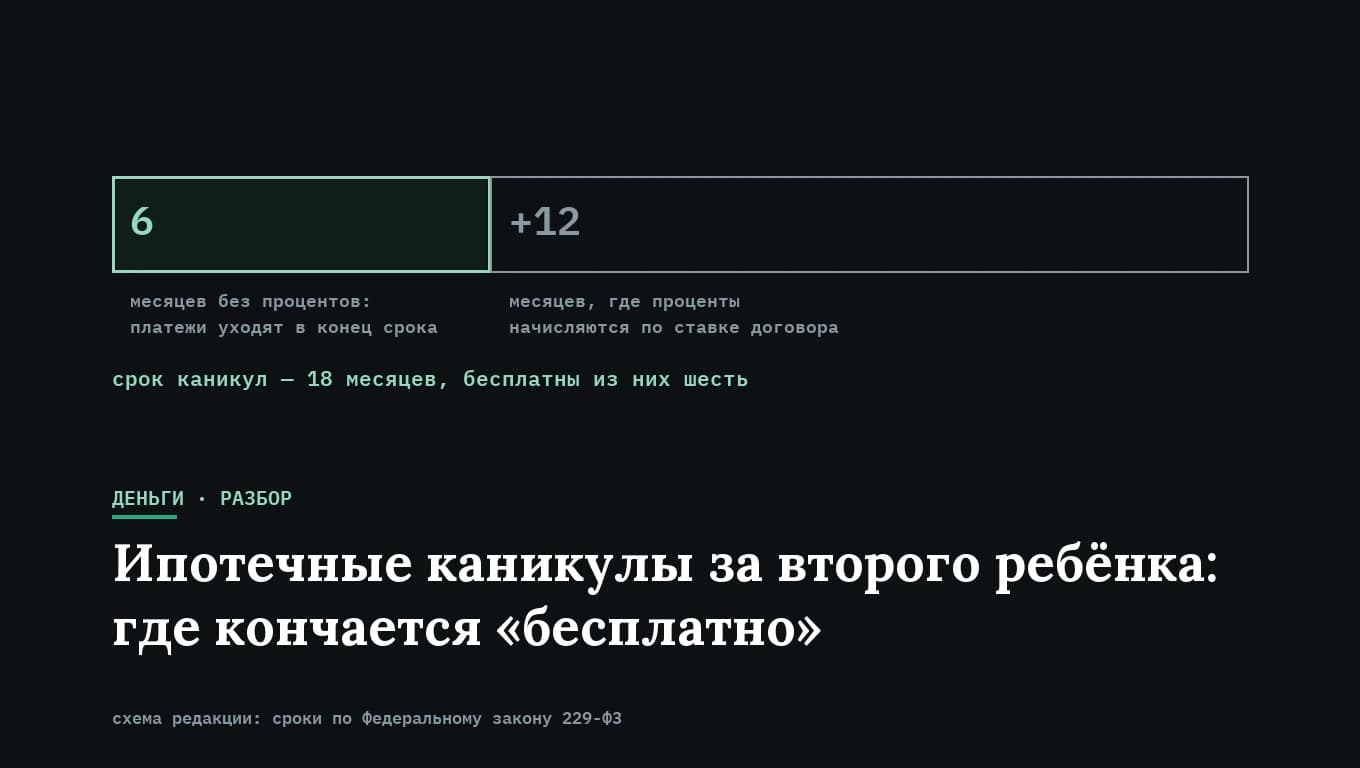
Коротко: с 1 сентября 2026 года при рождении второго или следующего ребёнка можно взять ипотечные каникулы на срок до 18 месяцев — втрое дольше обычных шести. Доход подтверждать не нужно, достаточно свидетельства о рождении. Но каникулы не бесплатные: беспроцентными они остаются только первые полгода. С седьмого месяца проценты продолжают начисляться по ставке договора, просто платить их вы будете потом. Разбираем условия, порядок подачи и во сколько обойдётся отсрочка — включая два правила из разъяснений Банка России, которые работают на заёмщика.
Что изменилось
Федеральный закон от 04.07.2026 № 229-ФЗ вступил в силу 1 сентября 2026 года. Он добавляет к существующим ипотечным каникулам новое основание — рождение или усыновление второго и последующего ребёнка — и даёт по этому основанию заметно больший срок.
| Параметр | Значение |
|---|---|
| Максимальный срок каникул | 18 месяцев |
| По другим основаниям | до 6 месяцев |
| Крайний срок окончания | день, когда ребёнку исполнится полтора года |
| Подтверждение дохода | не требуется |
| Что подать | заявление и свидетельство о рождении или усыновлении |
| Срок ответа банка | 5 рабочих дней |
Действие закона распространяется и на ипотеку, взятую раньше: новое основание работает по уже действующим договорам.
Кому положено
- Родился или усыновлён второй или последующий ребёнок.
- Квартира или дом в залоге — единственное жильё заёмщика и его семьи.
- По этому договору каникулы ещё не брали.
- Нет действующего судебного решения об обращении взыскания на жильё и не идёт процедура банкротства.
Снижение дохода доказывать не нужно — в этом принципиальное отличие от обычных каникул. Основанием служит сам факт рождения ребёнка.
Есть ещё одно условие — по размеру кредита. Банк России формулирует его так: сумма кредита при выдаче не превышала 15 миллионов рублей. Обратите внимание на «при выдаче»: считается первоначальная сумма из вашего договора, а не остаток долга сегодня. Если брали больше — каникулы не положены, сколько бы вы уже ни выплатили.
Первую версию этого материала мы выпустили без этой цифры: источники называли разные значения, а часть из них путала лимиты по ипотеке с лимитами по потребительским кредитам. Теперь условие подтверждено по разъяснению Банка России, и догадки здесь больше не нужны.
Главное: где заканчивается «бесплатно»
Это та часть, которую в новостях обычно опускают, а она определяет всю арифметику.
Первые шесть месяцев. Платежи, которые вы пропустили, переносятся в конец кредита. Срок договора продлевается, переплата не растёт.
С седьмого по восемнадцатый месяц. Проценты продолжают начисляться по ставке вашего договора. Прямо сейчас их с вас не берут — они тоже уходят в конец срока. Но начисляться они не перестают, и итоговая переплата по договору за эти 12 месяцев увеличивается.
Проще говоря: отсрочка на полгода вам ничего не стоит, а следующий год стоит процентов за этот год. Это не ловушка и не мелкий шрифт, а устройство самой меры: банк не дарит деньги, он переносит платёж.
Что каникулы дают, кроме отсрочки
На время льготного периода банк не вправе:
- начислять неустойки, штрафы и пени;
- обращать взыскание на заложенное жильё;
- предъявлять требования к поручителям и созаёмщикам.
Это существеннее, чем кажется. Именно неустойки и требования к поручителям превращают временную трудность в долгосрочную проблему — а на каникулах их нет. Каникулы, в отличие от просрочки, не портят кредитную историю как неисполнение обязательств.
Кому брать стоит, а кому нет
Стоит, если после рождения ребёнка доход семьи временно просел и платёж стал тяжёлым. Шесть беспроцентных месяцев — ровно та передышка, ради которой мера и сделана.
Стоит, если альтернатива — просрочка. Просрочка тянет за собой неустойки, порчу кредитной истории и в пределе взыскание. Каникулы просрочкой не являются.
Не стоит брать «на всякий случай» все 18 месяцев, если платить вы можете. Каждый месяц после шестого — это проценты, которые вы всё равно заплатите, только позже. Длительность вы указываете в заявлении сами, и взять можно меньше.
Не стоит рассчитывать на повтор. По одному договору каникулы дают один раз. Потратив их на ситуацию, которую вы бы вытянули, вы останетесь без этого инструмента, если случится что-то серьёзнее.
Как оформить
- Напишите заявление в банк. Укажите дату начала льготного периода и его длительность — это ваш выбор, а не решение банка.
- Приложите свидетельство о рождении или об усыновлении. Справки о доходах не нужны.
- Сошлитесь на статью 6.1-1 закона о потребительском кредите. Банк России прямо указывает, что требование направляется со ссылкой на неё — заказным письмом либо иным способом, предусмотренным вашим договором. Заказное письмо даёт дату отправки на руки, и это её главное достоинство.
- Дождитесь ответа: у банка пять рабочих дней после получения полного пакета документов. Зафиксируйте дату подачи — от неё считаются сроки.
- Проверьте новый график платежей. Банк обязан его выдать. Сравните итоговую переплату «до» и «после» — так вы увидите цену отсрочки в рублях, а не в словах.
- Считайте срок от рождения ребёнка. Льготный период должен закончиться не позднее дня, когда ребёнку исполнится полтора года. Обратитесь через год после рождения — и восемнадцать месяцев вам уже не дадут, останется шесть.
Два правила, которые работают на вас
Молчание банка — это согласие. Если кредитор не ответил на требование в течение десяти рабочих дней, каникулы считаются установленными на тех условиях, которые вы указали в заявлении. Так прямо разъясняет Банк России. Именно поэтому важно иметь на руках доказательство даты отправки: без него правило не на что опереть.
Лишние документы требовать нельзя. Банк России формулирует это без оговорок: какие-либо иные документы, кроме предусмотренных законом, кредитор запрашивать у заёмщика не вправе. Для нашего случая закрытый список короткий — свидетельство о рождении или усыновлении и выписка из ЕГРН. Требование принести справку о доходах, согласие второго супруга или «анкету заёмщика» законным основанием для отказа не является.
И отдельно про пени: на время каникул они замораживаются, но не списываются — начисленное до льготного периода придётся выплатить после его окончания.
Что делать, если банк отказал
Отказ должен быть мотивированным. Законные основания — жильё не единственное, каникулы по этому договору уже брали, идёт взыскание или банкротство, сумма кредита при выдаче превышала 15 миллионов. Если ни одного из них нет, а отказ есть, жалоба подаётся в Банк России через интернет-приёмную.
Мы разбирали смежные сюжеты: период охлаждения по кредитам и досрочное погашение с возвратом страховки.
Редакция FactCheckers
Редакция FactCheckersПостоянный псевдоним редакции: за подписью стоит редакционный процесс, а не отдельный автор. Материалы готовим по открытым источникам и официальным документам, каждую цифру сверяем с первоисточником и приводим ссылки. Ответственность за публикацию несёт редакция. Как мы работаем